Informe del asesor. Carlos Varela — Infal Advisors EAF (registro CNMV nº 266). Elaborado el 10 de septiembre de 2026 a las 16:30
Período: del 1 al 31 de agosto de 2026
1. Resumen del período
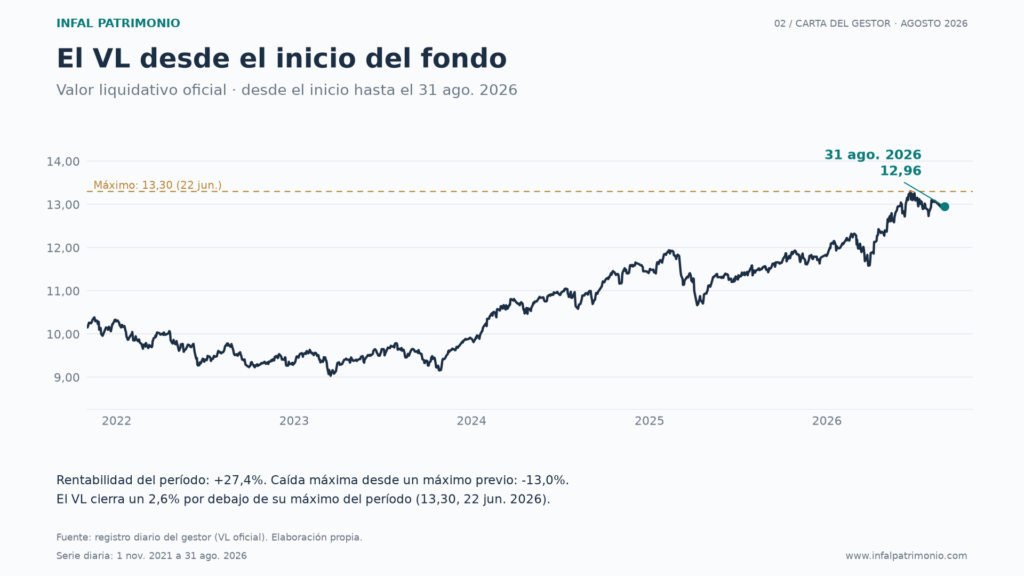
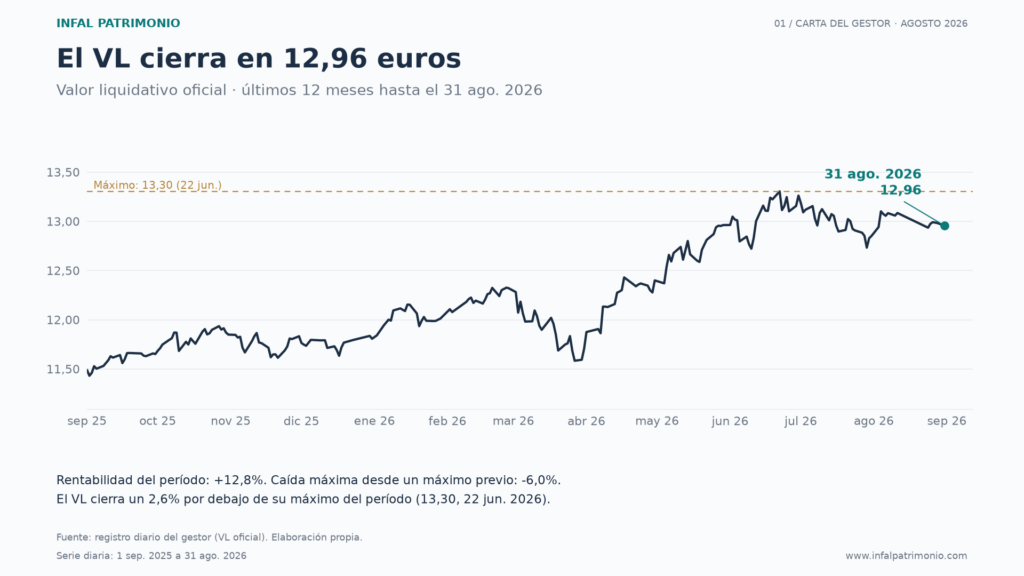
El valor liquidativo del fondo cerró el período en 12,96 euros, lo que supone una rentabilidad del +0,81% en el mes. El patrimonio a 31 de agosto de 2026 ascendió a 15.549.432 euros. La categoría Mixtos Flexibles EUR – Global de Morningstar avanzó un +1,56% en el mismo período, según datos públicos de Morningstar, de modo que el fondo quedó 75 puntos básicos por detrás de su categoría.
Tres factores explican esa diferencia. El bloque de renta fija, que pesaba un 21% del patrimonio a cierre y mantenía una duración modificada de 5,18, sufrió el repunte de las rentabilidades de la deuda pública europea, que alcanzaron en agosto sus niveles más altos desde 2011. El euro se apreció un 0,6% frente al dólar, desde 1,1524 hasta 1,1589, lo que restó valor en euros a la exposición del 29% del patrimonio denominada en divisa estadounidense, que no está cubierta. La liquidez, un 16% del patrimonio a cierre, no participó de la subida de las bolsas.
En lo que va de año el fondo acumula un +9,73% frente al +6,57% de su categoría. Las rentabilidades pasadas no garantizan rentabilidades futuras.
2. Situación de los mercados
Las bolsas estadounidenses lideraron el período. El S&P 500 subió un 2,62% en agosto y cerró el día 31 en 7.686,14 puntos, a menos de un 1% de los máximos históricos que había marcado a mediados de mes en los 7.816 puntos. El Nasdaq avanzó un 3,93% y el Dow Jones un 1,34%, hasta los 53.185,90 puntos, en su quinto mes consecutivo al alza. Nvidia subió un 9,57% en el mes después de publicar un beneficio neto que creció un 126% interanual en su segundo trimestre fiscal.
Europa tuvo un recorrido más modesto y más irregular. El EuroStoxx 50 cerró agosto con un avance del 0,98% y terminó el mes en 6.420 puntos. El DAX alemán superó por primera vez los 26.450 puntos a mediados de mes y cerró el 31 de agosto en 26.258 puntos, mientras que el CAC 40 francés terminó en 8.334 puntos. El Ibex 35 subió un 0,97% en el mes, tocó los 20.356,50 puntos en la sesión intradía del 13 de agosto y cerró el período en 19.974,1 puntos.
La geopolítica revirtió parte de las ganancias en la última semana. La reanudación de los ataques entre Estados Unidos e Irán devolvió a los índices europeos por debajo de sus máximos, y el 31 de agosto, tras el primer ataque militar estadounidense contra Irán en más de un mes, el Dow Jones perdió 374 puntos, un 0,7%, el S&P 500 cedió un 0,33% y el Nasdaq retrocedió un 0,12%. El Brent cerró esa jornada en torno a los 90,46 dólares por barril, un 2,66% por encima del cierre anterior, y el WTI en los 85,95 dólares.
El mercado de deuda registró la tensión más relevante del período. La rentabilidad del bono alemán a diez años alcanzó a final de agosto el 3,32%, su nivel más alto desde 2011; el bono francés a diez años superó el 4,17%, el italiano el 4,165% y el español se situó en el 3,706%. En Estados Unidos, el deflactor del consumo privado publicado a finales de mes se situó en el 3,7% interanual, por encima del 3,6% previsto, mientras que su componente subyacente se mantuvo en el 3,3%. El presidente de la Reserva Federal, Kevin Warsh, adoptó un tono restrictivo en el simposio de Jackson Hole; el tipo de los fondos federales terminó el período en el rango del 3,50%-3,75% y el mercado pasó a asignar una probabilidad superior al 50% a una subida de 25 puntos básicos en la reunión de septiembre.
La volatilidad implícita se comprimió pese a todo lo anterior. El índice VIX cayó el 28 de agosto hasta los 14,13 puntos, su nivel más bajo de 2026. En el mercado de divisas, el euro se apreció un 0,6% frente al dólar durante el período, desde 1,1524 hasta 1,1589.
3. Rentabilidad y riesgo
| Horizonte | Fondo | Categoría Mixtos Flexibles EUR – Global | Quintil |
|---|---|---|---|
| Mes (agosto 2026) | +0,81% | +1,56% | — |
| En el año | +9,73% | +6,57% | — |
| 1 año | +12,77% | +10,76% | — |
| 3 años (anualizada) | +10,32% | +8,60% | 2 |
| 5 años (anualizada) | +5,12% | +3,72% | 2 |
Los datos de la categoría Mixtos Flexibles EUR – Global proceden de la información pública de Morningstar. Las rentabilidades pasadas no garantizan rentabilidades futuras.
En los últimos doce meses, entre el 25 de agosto de 2025 y el 31 de agosto de 2026, el fondo obtuvo una rentabilidad del +12,01% con una volatilidad anualizada del 9,56%, calculada sobre 234 observaciones diarias del valor liquidativo. La caída máxima en esa ventana fue del -6,02% y el fondo cerró el período un 2,62% por debajo de su máximo histórico. Ocho de los doce meses fueron positivos; el peor mes restó un 5,00% y el mejor sumó un 5,94%. En términos diarios, la peor sesión restó un 1,70% y la mejor sumó un 2,28%. La cartera estaba compuesta por 52 posiciones a cierre del período y las diez mayores concentraban el 53% de la cartera invertida.
Rentabilidades por año natural
| Periodo | Rentabilidad |
|---|---|
| 2021 | +2,90% |
| 2022 | −9,74% |
| 2023 | +6,73% |
| 2024 | +15,28% |
| 2025 | +3,27% |
| 2026 (del 1 de enero al 31 de agosto) | +9,73% |
Rentabilidad del valor liquidativo en euros, en años naturales completos, neta de gastos corrientes. El dato de 2026 corresponde a un periodo inferior a doce meses y no está anualizado. Fuente: cálculo interno sobre el valor liquidativo publicado del fondo.
Las rentabilidades pasadas no constituyen un indicador fiable de las rentabilidades futuras.
4. Decisiones generales de inversión
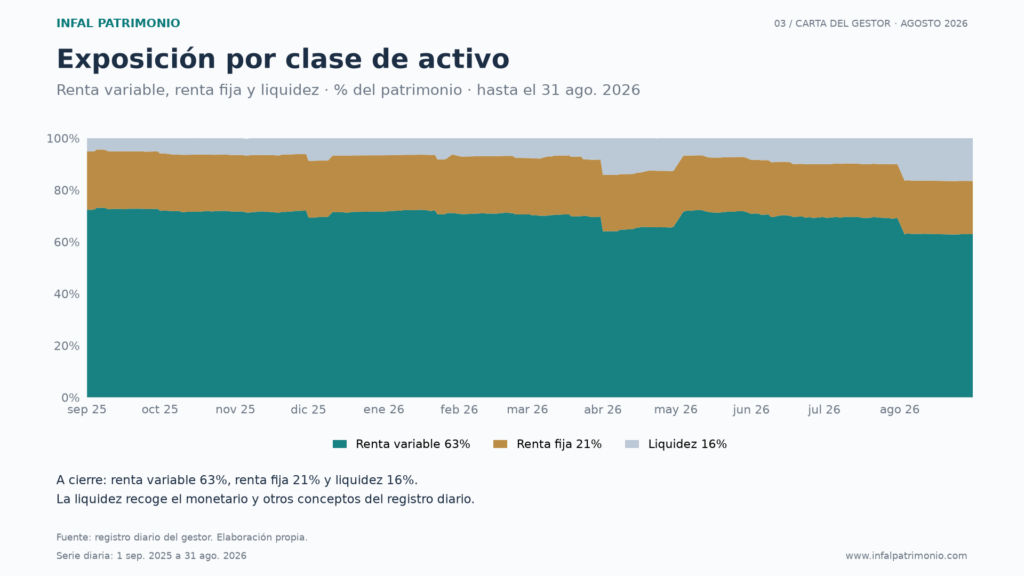
A 31 de agosto de 2026, la exposición a renta variable era del 63% del patrimonio, la exposición a renta fija del 21% y la liquidez del 16%. Esa combinación mantiene el fondo por debajo de una exposición plena a bolsa y explica buena parte de su comportamiento relativo en un mes alcista para los índices.
La exposición a divisa estadounidense representaba el 29% del patrimonio a cierre del período, medida internamente como la suma de las posiciones por divisa subyacente sobre el patrimonio total. Esta exposición no se cubre. Nuestra tesis es que el coste de la cobertura, hoy real y positivo por el diferencial de tipos, no suele compensar las pérdidas que evita; la exposición a divisa es una fuente de volatilidad asumida, no un descuido. En agosto esa decisión restó rentabilidad, porque el euro se apreció un 0,6% frente al dólar.
5. Inversiones concretas del período
Cerramos por completo una posición en renta variable de Asia emergente dentro de los sistemas cuantitativos de momentum, mediante la venta de un fondo cotizado por un importe aproximado de 1,07 millones de euros. La salida respondió a la disciplina del sistema, que dejó de mantener la señal sobre ese activo.
Ampliamos la posición en Brookfield Corporation dentro del bloque discrecional, con una compra aproximada de 61.000 euros. Creemos que se trata de un negocio de calidad muy alta y que cotiza a un precio que seguimos considerando atractivo para un horizonte de inversión de largo plazo. No hubo otras aperturas ni reducciones relevantes en el período.
6. Impacto en la rentabilidad
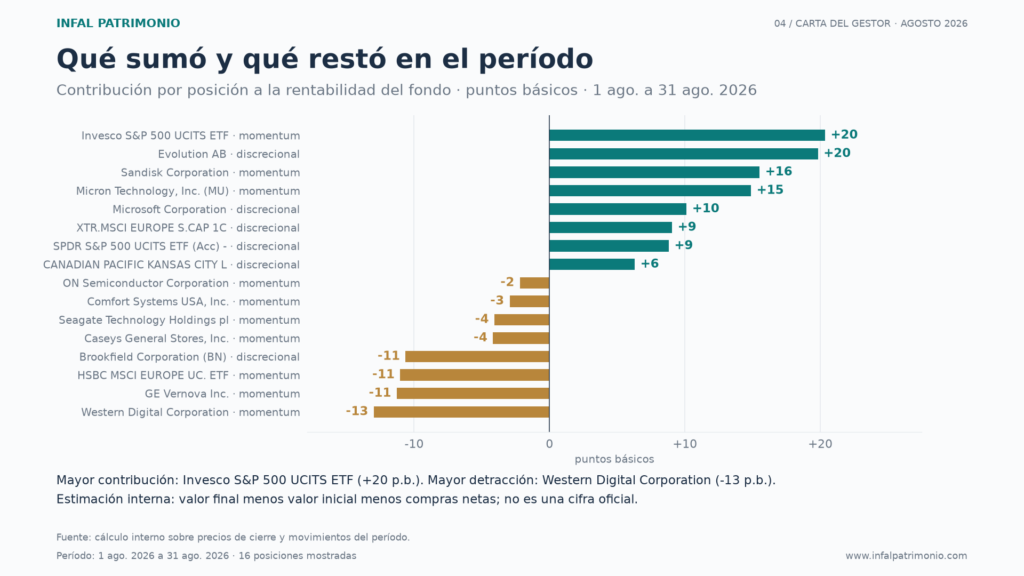
Las contribuciones por posición que siguen son estimaciones internas, calculadas como la diferencia entre el valor final y el valor inicial de cada posición descontadas las compras netas. La variación de precio sólo se indica en las posiciones mantenidas durante todo el período. En conjunto, el bloque discrecional aportó 56 puntos básicos y los sistemas cuantitativos 31 puntos básicos, según esas mismas estimaciones.
Principales contribuidores
| Posición | Tipo de estrategia | Contribución estimada | Variación de precio |
|---|---|---|---|
| Invesco S&P 500 UCITS ETF | Momentum | +20 p.b. (31.227 €) | +4,5% |
| Evolution AB | Discrecional | +20 p.b. (30.424 €) | +14,3% |
| Sandisk Corporation | Momentum | +16 p.b. (23.814 €) | +29,0% |
| Micron Technology | Momentum | +15 p.b. (22.838 €) | +16,5% |
| Microsoft Corporation | Discrecional | +10 p.b. (15.540 €) | +9,2% |
| Xtrackers MSCI Europe Small Cap | Discrecional | +9 p.b. (13.899 €) | +2,4% |
| SPDR S&P 500 UCITS ETF (Acc) | Discrecional | +9 p.b. (13.521 €) | +2,3% |
| Canadian Pacific Kansas City | Discrecional | +6 p.b. (9.668 €) | +3,1% |
Principales detractores
| Posición | Tipo de estrategia | Contribución estimada | Variación de precio |
|---|---|---|---|
| Western Digital Corporation | Momentum | -13 p.b. (-19.915 €) | -17,3% |
| GE Vernova | Momentum | -11 p.b. (-17.310 €) | -9,3% |
| HSBC MSCI Europe UCITS ETF | Momentum | -11 p.b. (-16.917 €) | -1,4% |
| Brookfield Corporation | Discrecional | -11 p.b. (-16.316 €) | — |
| Casey’s General Stores | Momentum | -4 p.b. (-6.406 €) | -13,6% |
| Seagate Technology Holdings | Momentum | -4 p.b. (-6.247 €) | -3,2% |
| Comfort Systems USA | Momentum | -3 p.b. (-4.517 €) | -10,6% |
| ON Semiconductor Corporation | Momentum | -2 p.b. (-3.362 €) | -2 p.b. y -9,2% |
El mes dejó una divergencia muy marcada dentro de las compañías de memoria y de almacenamiento, un bloque en el que los sistemas de momentum mantenían varias posiciones a la vez. Sandisk se revalorizó un 29,0% y Micron un 16,5%, mientras que Western Digital retrocedió un 17,3% y se convirtió en el mayor detractor del período. Western Digital publicó el 5 de agosto unos resultados que superaron las previsiones de ingresos y de beneficio por acción, y aun así la acción cayó con fuerza, porque llegaba al informe tras una revalorización superior al 190% en 2026 y la guía facilitada sólo batió el consenso de forma modesta. El episodio ilustra el riesgo que asume el fondo cuando varios sistemas coinciden en un mismo sector: la exposición conjunta amplifica tanto los aciertos como los errores.
Evolution AB fue, junto al fondo cotizado sobre el S&P 500, el mayor contribuidor del período, con una revalorización del 14,3%. Brookfield Corporation, la posición que ampliamos durante el mes, restó 11 puntos básicos.
En cuanto a costes, la comisión de gestión anual es del 1,05% y la de depósito del 0,02%. El gasto corriente total estimado del fondo asciende al 1,09% anual.
7. Renta fija
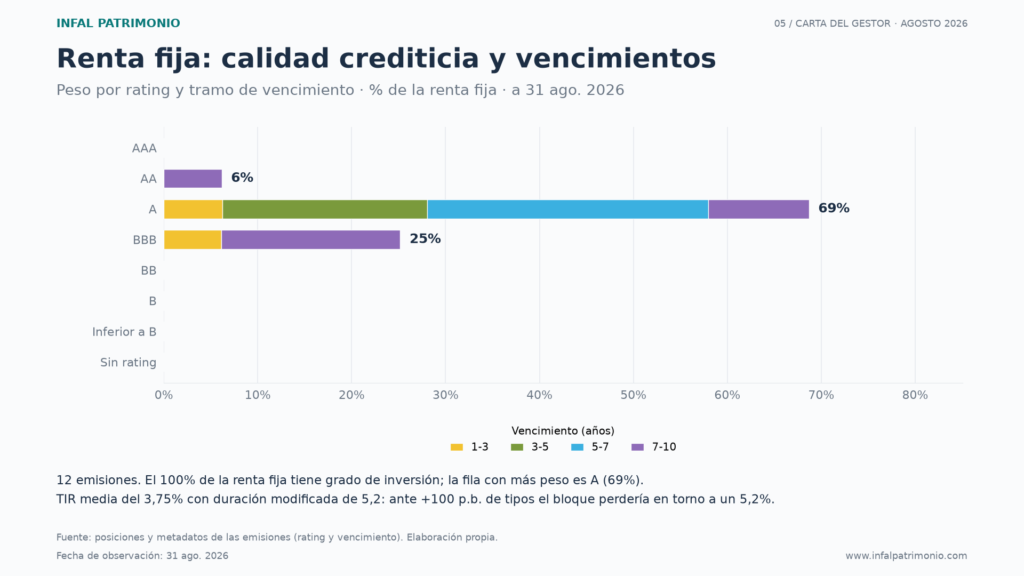
El bloque de renta fija representaba el 21% del patrimonio a 31 de agosto de 2026 y estaba compuesto por 12 emisiones. La rentabilidad media a vencimiento de la cartera era del 3,75%, con una duración modificada de 5,18 y una convexidad de 36,7. La totalidad de las emisiones tenía calificación de grado de inversión. Por vencimiento, el 66% de la cartera se concentraba en el tramo de 5 a 10 años, el 22% en el de 3 a 5 años y el 12% en el de 1 a 3 años.
| Desplazamiento paralelo de la curva | Efecto estimado sobre el valor del bloque de renta fija |
|---|---|
| -200 p.b. | +11,10% |
| -100 p.b. | +5,37% |
| -50 p.b. | +2,64% |
| +50 p.b. | -2,55% |
| +100 p.b. | -5,00% |
| +200 p.b. | -9,64% |
Según cálculos internos, un descenso paralelo de 100 puntos básicos en la curva elevaría el valor del bloque de renta fija un 5,37%, mientras que una subida de la misma magnitud lo reduciría un 5,00%. Con la duración actual, ese bloque seguiría siendo el principal foco de sensibilidad de la cartera a la política monetaria, en ambas direcciones.